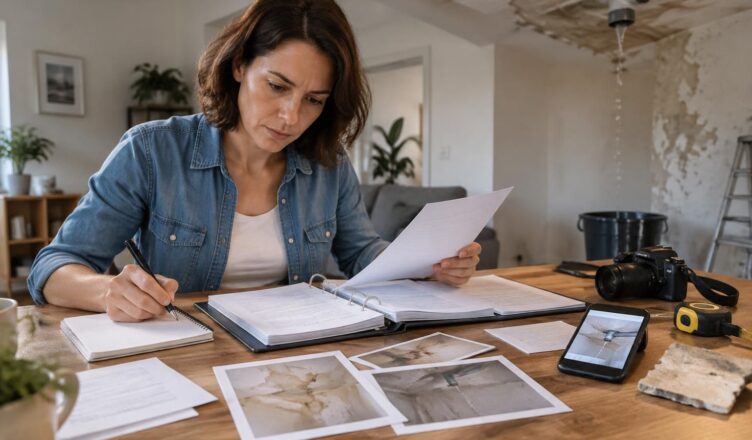
Une fuite stoppée ne suffit pas à obtenir une indemnisation : il faut encore établir ce qui s’est passé, identifier les éléments touchés et justifier leur valeur. Après un dégât des eaux, un dossier solide repose sur trois familles de preuves : les circonstances, les dommages et les dépenses. Images prises avant nettoyage, échanges avec le voisin, justificatifs d’achat et documents techniques se complètent. Aucun ne raconte seul toute l’histoire.
Pour suivre les démarches concrètement, prenons le cas de Camille, locataire d’un appartement dont le plafond, une bibliothèque et un ordinateur ont été mouillés par une fuite provenant du logement supérieur. Elle doit préserver les lieux sans laisser la situation s’aggraver, prévenir les bons interlocuteurs et distinguer les frais urgents des travaux pouvant attendre. Son remboursement dépendra des garanties souscrites, des exclusions éventuelles, de la franchise et des modalités d’évaluation prévues au contrat. Réunir rapidement les pièces disponibles, puis compléter le dossier sans attendre de tout posséder, permet de documenter la demande tout en respectant les délais. Voici comment organiser ces justificatifs, de la première alerte jusqu’au versement de l’indemnité.
Déclaration de sinistre : quels documents transmettre immédiatement à l’assurance ?
Identifier le contrat, le logement et les circonstances du dégât des eaux
La première étape consiste à retrouver le numéro du contrat couvrant le logement concerné. L’attestation d’assurance habitation facilite cette identification, mais elle ne détaille pas nécessairement toutes les garanties : les conditions particulières et générales restent indispensables pour connaître l’étendue de la couverture.
Camille rassemble donc son adresse complète, ses coordonnées et sa référence d’assurée. Elle indique également sa qualité de locataire, car les démarches ne sont pas identiques pour un occupant propriétaire, un bailleur ou une copropriété : chacun peut avoir des biens et des responsabilités différents à faire examiner.
La déclaration de sinistre doit décrire les faits avec précision, sans transformer une hypothèse en certitude. Une formulation comme « écoulement observé au plafond de la chambre, origine à confirmer » est préférable à une accusation contre le voisin avant toute vérification technique.
Il est utile de distinguer la date supposée du début de l’écoulement, lorsqu’elle est connue, de celle de sa découverte. Si Camille rentre d’un déplacement et constate des auréoles, elle mentionne son absence et son retour, sans inventer une heure de départ de fuite impossible à établir.
Respecter le délai sans attendre tous les justificatifs
Le contrat fixe le délai de déclaration, qui ne peut normalement pas être inférieur à cinq jours ouvrés à compter de la connaissance du sinistre. Il faut donc consulter ses documents et prévenir rapidement l’assureur, même si le diagnostic ou les estimations financières arriveront plus tard.
Attendre une réponse du voisin ou le passage d’un artisan peut inutilement retarder cette formalité. Camille transmet d’abord les informations disponibles, précise les pièces manquantes et demande comment les ajouter ensuite : espace client, courrier électronique ou autre canal accepté par son interlocuteur.
Pour cette première transmission, elle prépare une liste courte, mais exploitable :
- Le numéro de contrat et l’adresse exacte du logement touché.
- La date de découverte et une description factuelle des événements.
- Les pièces atteintes et la nature des détériorations visibles.
- Les coordonnées des personnes concernées, si elles sont connues.
- Les premières images et les mesures prises pour limiter l’écoulement.
- Les références des interventions déjà réalisées en urgence.
Conserver la preuve des démarches et vérifier les garanties
Un accusé de réception, une confirmation dans l’espace personnel ou une copie du courrier permet de conserver une trace datée. Lors d’un échange téléphonique, Camille note le jour, le nom du service et les consignes reçues, puis demande une confirmation écrite des instructions importantes.
Elle relit aussi les dispositions relatives aux infiltrations, aux frais annexes et aux obligations de prévention. Certaines situations apparemment voisines sont traitées différemment ; comprendre les clauses d’assurance habitation qui peuvent réduire l’indemnisation aide à poser des questions précises plutôt qu’à supposer une prise en charge intégrale.
Un document d’identité ou un justificatif d’occupation peut être demandé selon le dossier, mais il n’est pas nécessaire d’envoyer spontanément des informations sensibles sans rapport avec le traitement. L’objectif est de fournir des renseignements utiles, lisibles et cohérents, non de multiplier les pièces administratives.
Si un oubli apparaît après l’envoi, mieux vaut apporter rapidement une correction explicite. La première déclaration ouvre le dossier ; sa valeur tient à sa fiabilité, pas à son exhaustivité immédiate. Les circonstances pourront ensuite être étayées par les observations des autres occupants et les constatations techniques.
Constat amiable et rapport de recherche de fuite : prouver l’origine du dégât des eaux
Remplir le constat avec les personnes réellement concernées
Le constat amiable dégât des eaux sert à réunir les informations utiles lorsque plusieurs occupants ou une copropriété sont concernés. Il décrit les lieux, les parties impliquées, leurs assureurs et les observations disponibles ; il ne remplace ni la déclaration individuelle ni une investigation technique lorsque la cause reste inconnue.
Dans l’immeuble de Camille, le voisin du dessus constate lui aussi de l’humidité près d’une canalisation. Tous deux peuvent renseigner leurs coordonnées et décrire les manifestations visibles, mais ils doivent éviter de désigner une responsabilité juridique à partir de la seule proximité des appartements.
Chaque signataire relit les mentions qui le concernent et conserve une copie complète. Une photographie tronquée du formulaire, sans les signatures ou les références d’assurance, complique son exploitation : un scan lisible de toutes les pages est préférable, avec les éventuelles observations annexées.
Que faire si l’autre occupant ne répond pas ou conteste les faits ? Camille déclare malgré tout les dommages à son assureur, explique l’absence de document commun et conserve les messages adressés au voisin ou au syndic. L’absence de signature commune ne doit pas bloquer le signalement.
Faire établir un diagnostic utile, pas une simple mention de fuite
Le rapport de recherche de fuite permet de relier les traces observées à une origine identifiée, lorsque les investigations aboutissent. Un compte rendu exploitable précise l’adresse, la date du passage, les zones examinées, les méthodes employées et les résultats, en distinguant ce qui est établi de ce qui reste à vérifier.
Par exemple, un essai de mise en pression peut révéler une perte sur une conduite, tandis qu’une inspection localise un défaut d’étanchéité. Ces opérations n’apportent pas les mêmes informations : demander au professionnel d’expliquer ses constatations rend le document plus compréhensible pour le gestionnaire chargé du dossier.
Si l’intervention implique une ouverture de cloison ou une autre opération destructive, il faut s’informer sur son organisation et sa prise en charge. Sauf urgence imposant d’agir immédiatement, Camille contacte son assureur avant d’engager une dépense importante, plutôt que de présumer que toute investigation sera remboursée.
Dans une copropriété, le syndic peut détenir des éléments décisifs : intervention sur une colonne commune, signalement d’un autre étage ou contrôle d’une toiture. Les courriels et comptes rendus correspondants doivent être conservés avec leur date, car ils aident à reconstituer la chronologie sans se substituer au diagnostic.
Distinguer l’arrêt de la fuite et l’indemnisation des conséquences
La facture du plombier doit idéalement détailler le déplacement, les opérations de recherche, les pièces remplacées et la réparation effectuée. Un montant global accompagné de la seule mention « intervention plomberie » explique mal pourquoi la somme a été engagée et ce qu’elle a permis de résoudre.
Cette distinction est essentielle : le contrat peut couvrir les conséquences de l’écoulement sans prendre en charge la pièce usée à son origine. Les frais de localisation, l’accès à la canalisation et la remise en état d’une ouverture peuvent également relever de modalités différentes, à vérifier séparément.
Camille ne demande donc pas simplement si « le plombier est remboursé ». Elle transmet le détail et interroge son interlocuteur poste par poste, en précisant qui a commandé la prestation et qui l’a réglée : elle-même, son voisin, le bailleur ou la copropriété.
Enfin, elle conserve les échanges confirmant l’arrêt de l’écoulement et les éventuelles réserves du technicien. Une origine documentée permet de distinguer la cause à traiter, les conséquences à chiffrer et les dépenses dont la garantie doit être vérifiée. Cette séparation rend ensuite l’inventaire matériel beaucoup plus clair.
Photos des dommages et preuves d’achat : justifier les biens endommagés
Photographier les lieux avant de nettoyer ou de déplacer les objets
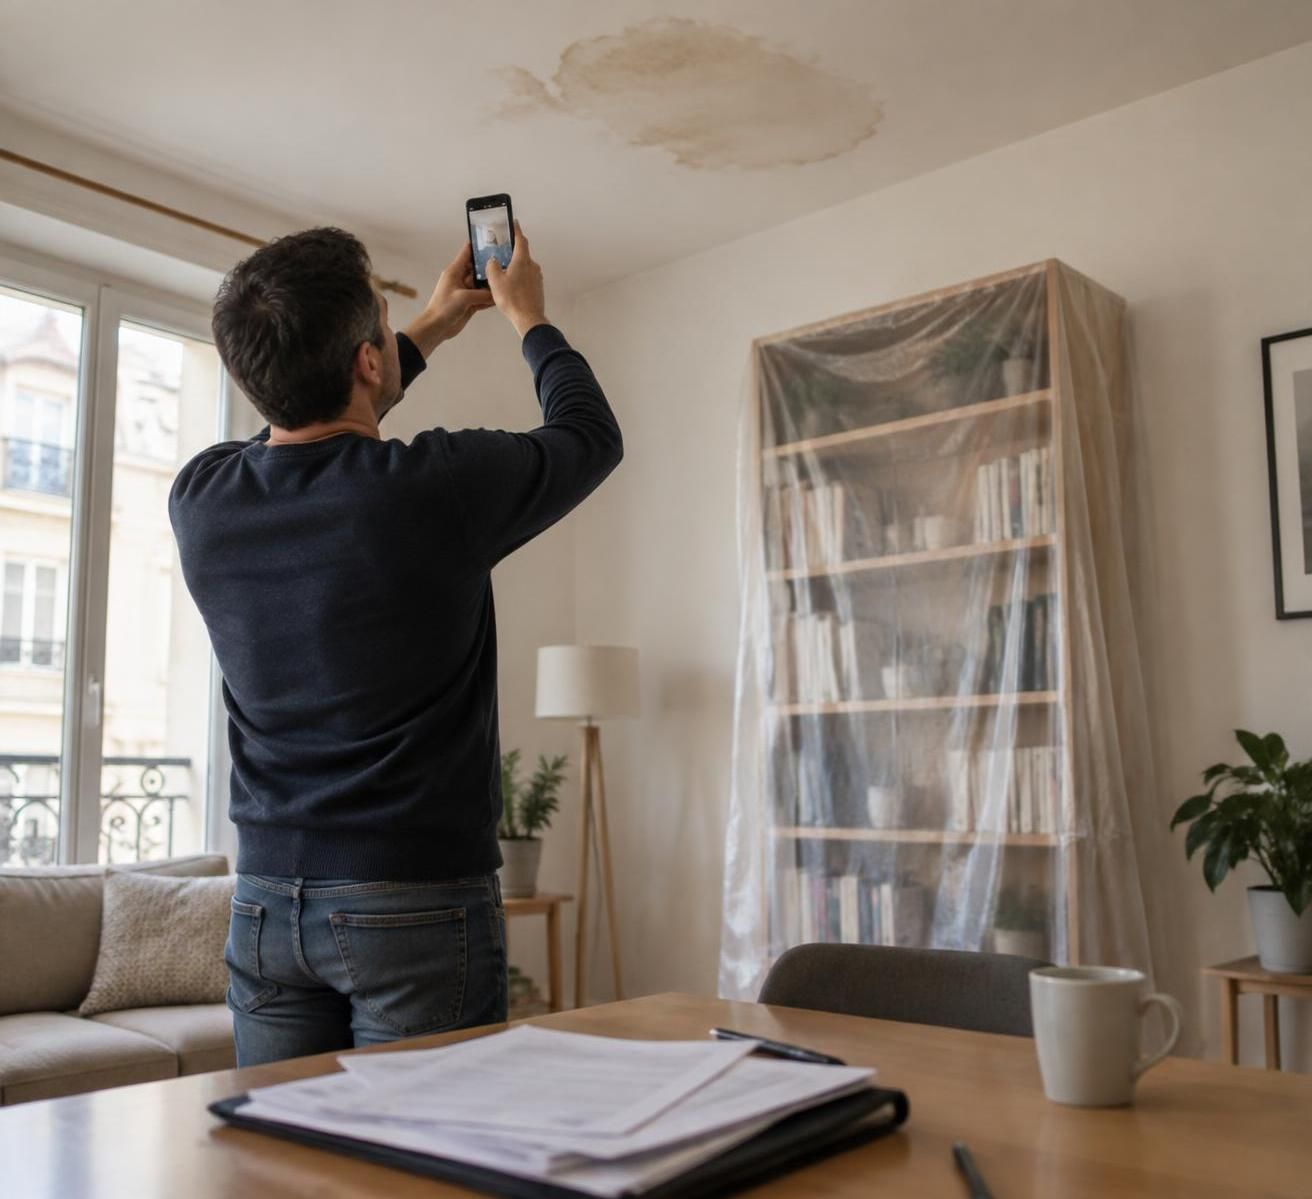
Les photos des dommages doivent permettre de comprendre à la fois l’étendue du problème et ses détails. Camille commence par une vue de chaque pièce, puis photographie le plafond, les murs, les meubles et les appareils concernés, en variant les distances pour rendre les traces identifiables.
Un gros plan sur un panneau gonflé montre une altération, mais pas toujours le meuble auquel il appartient. Une image plus large établit le contexte ; une autre révèle la déformation ; une dernière peut montrer l’étiquette du fabricant, la référence ou le numéro de série si ces informations restent accessibles.
La sécurité passe avant la collecte : personne ne doit manipuler un équipement électrique mouillé pour obtenir une meilleure prise de vue. En présence d’un danger, il faut d’abord sécuriser la situation avec les interlocuteurs compétents, puis documenter ce qui peut l’être sans exposition inutile.
Camille conserve les fichiers originaux et évite les retouches susceptibles d’altérer leur interprétation. Elle note séparément les dates et les observations, notamment lorsqu’une dégradation évolue après quelques jours : une peinture peut cloquer tardivement, tandis qu’un meuble se déforme progressivement au séchage.
Associer chaque objet à un justificatif de valeur
Les factures des biens endommagés renseignent généralement le modèle, le prix et la date d’acquisition. Elles servent à apprécier l’ancienneté et à identifier précisément l’équipement, mais le montant payé ne correspond pas automatiquement à l’indemnité : les règles contractuelles de vétusté, de plafond ou de remplacement restent applicables.
Pour l’ordinateur touché, Camille retrouve une facture électronique dans son compte marchand. Elle la rapproche d’une photographie de l’appareil et de sa référence ; si un réparateur établit un diagnostic, ce document permettra également de distinguer une panne réparable d’une remise en service économiquement injustifiée.
Une preuve d’achat peut prendre d’autres formes lorsque l’original manque : duplicata du vendeur, confirmation de commande, ticket dématérialisé ou certificat de garantie. Un relevé bancaire peut compléter cet ensemble, mais un débit isolé ne démontre pas toujours quel produit a été acquis.
Pour un cadeau, une attestation du donateur accompagnée d’un ancien justificatif ou d’images antérieures peut être utile. Ces éléments seront appréciés dans leur ensemble : il faut demander à l’assureur quelles pièces alternatives il accepte, plutôt que considérer l’absence de facture comme un refus certain.
Séparer ses possessions de celles du propriétaire
La bibliothèque appartient à Camille, mais certains équipements du logement peuvent relever du bailleur. Dans une location meublée, l’inventaire annexé au bail aide à faire cette distinction ; les particularités de l’assurance d’une location meublée méritent alors d’être examinées pour orienter correctement les déclarations.
Un tableau personnel facilite le suivi : désignation, propriétaire, date approximative d’acquisition, prix connu, justificatif disponible et dommage observé. Il évite de réclamer deux fois le même élément et permet d’ajouter une pièce retrouvée ultérieurement sans réécrire toute la demande.
Les objets doivent, autant que possible, être conservés jusqu’aux instructions de l’assureur ou au passage éventuel de l’expert. S’ils présentent un risque sanitaire ou doivent être évacués, Camille sollicite des consignes et garde des traces détaillées de leur état, de leur identification et de leur enlèvement.
Un ancien cliché de salon ne prouve pas à lui seul la valeur actuelle d’une bibliothèque, mais il peut confirmer sa présence avant l’incident. C’est le rapprochement entre l’objet, son état et ses justificatifs qui rend une demande crédible, avant même de discuter du montant de remplacement.
Devis de réparation et factures : chiffrer les travaux après un dégât des eaux
Obtenir des estimations détaillées et comparables
Un devis de réparation doit décrire les prestations proposées, leurs quantités et leur prix. Pour les finitions de la chambre de Camille, un document indiquant les surfaces, la préparation des supports, le traitement prévu et la peinture sera plus utile qu’une ligne unique intitulée « réfection après fuite ».
Les dimensions expliquent une grande partie du coût. Si l’artisan prévoit de repeindre tout un pan de mur alors que la trace visible est localisée, il peut préciser les contraintes techniques ou esthétiques justifiant cette intervention, sans que cela garantisse automatiquement l’acceptation de l’ensemble par l’assureur.
Lorsque plusieurs propositions sont demandées, elles doivent porter sur un périmètre comparable. L’une peut inclure le déplacement du mobilier, la protection du sol et l’évacuation des déchets, tandis qu’une autre ne couvre que la mise en peinture : comparer uniquement les totaux conduirait à une appréciation trompeuse.
Avant d’engager des travaux définitifs non urgents, Camille vérifie si une validation ou une expertise est attendue. Un devis accepté par le client engage la commande ; il ne vaut pas accord de remboursement de l’assurance. Cette différence évite une avance difficile à récupérer en cas de désaccord sur le périmètre.
Classer les justificatifs selon la nature des dépenses
Les documents financiers ne démontrent pas tous la même chose. Une estimation annonce un coût envisagé ; une facture décrit une prestation réalisée ; une mention d’acquittement ou un justificatif de règlement établit le paiement, lorsque celui-ci doit être démontré pour obtenir un versement.
| Poste concerné | Justificatif utile | Point à contrôler |
|---|---|---|
| Recherche de l’origine | Compte rendu technique et facture détaillée | Opérations effectuées et garantie mobilisable |
| Intervention conservatoire | Facture et traces de l’urgence | Nécessité de limiter les dommages |
| Réfection des murs et plafonds | Estimation avec surfaces et prestations | Travaux directement liés aux détériorations |
| Réparation d’un appareil | Diagnostic et chiffrage du réparateur | Cause de la panne et possibilité de remise en état |
| Dépenses annexes | Accord éventuel, factures et règlements | Conditions, plafonds et durée de prise en charge |
Ce classement aide à séparer la remise en état des améliorations choisies. Si Camille profite du chantier pour installer une peinture décorative plus coûteuse, le supplément ne devient pas une conséquence indemnisable du seul fait qu’il figure sur la même facture que les réparations nécessaires.
Le séchage mérite également une attention particulière. Refermer ou repeindre trop tôt un support humide peut provoquer de nouvelles dégradations ; lorsqu’un professionnel recommande un délai ou un contrôle d’humidité, conserver sa préconisation explique le calendrier et justifie l’attente avant les finitions.
Documenter les frais urgents et les dépenses annexes
Les mesures destinées à limiter l’aggravation doivent être prises sans attendre inutilement, dans des conditions de sécurité adaptées. Camille conserve les tickets, les comptes rendus et les images correspondant aux interventions urgentes, tout en prévenant son assureur dès que possible pour connaître les démarches attendues.
Un déshumidificateur loué, un stockage temporaire ou un hébergement extérieur ne sont pas systématiquement couverts. Avant de les engager lorsque la situation le permet, elle vérifie l’existence d’une garantie, ses limites et la nécessité d’un accord préalable ; la seule utilité de la dépense ne suffit pas à établir sa prise en charge.
Si elle effectue elle-même certains travaux, elle demande comment seront évalués les matériaux et, éventuellement, son intervention personnelle. Les tickets de fournitures constituent des traces utiles, mais ne donnent pas automatiquement droit au montant qu’aurait facturé une entreprise pour une prestation complète.
Le bon chiffrage distingue ce qui est nécessaire, ce qui a été autorisé et ce qui a effectivement été payé. Avec cette ventilation, la discussion ne porte plus sur une somme globale difficile à vérifier, mais sur des postes précis pouvant être examinés séparément.
Dossier d’indemnisation : organiser les pièces et vérifier la proposition de remboursement
Présenter un ensemble lisible au gestionnaire ou à l’expert
Une accumulation de pièces jointes mal identifiées peut ralentir le traitement d’une demande pourtant bien étayée. Camille crée des dossiers distincts pour les échanges, les circonstances, les biens, les travaux et les règlements, puis attribue à chaque fichier un nom simple comportant une date et un objet reconnaissable.
Elle prépare une chronologie d’une page : découverte des traces, alerte au voisin, intervention d’urgence, diagnostic, arrêt de l’écoulement et visites techniques. Cette fiche ne remplace aucun justificatif, mais elle permet à un nouvel interlocuteur de comprendre rapidement l’enchaînement des événements et de retrouver les preuves correspondantes.
Un bordereau peut aussi associer chaque dépense au document qui l’établit. Par exemple, « bibliothèque : photo 04, facture 07, estimation de remplacement 12 » crée un lien vérifiable entre la demande et ses supports, sans obliger le gestionnaire à deviner à quoi correspond chaque fichier.
Camille garde les originaux et sauvegarde une copie numérique sur un support distinct. Lorsqu’elle transmet une nouvelle pièce, elle rappelle la référence du dossier et précise ce qu’elle complète, notamment si elle remplace une estimation devenue obsolète par une facture définitive.
Préparer une éventuelle expertise sans masquer les évolutions
Une expertise n’est pas systématique : son organisation dépend notamment de la situation et des modalités de gestion. Lorsqu’elle est prévue, il est utile de préparer les justificatifs, de rendre les zones accessibles sans danger et de signaler les détériorations moins visibles, comme un fond de meuble déformé.
L’expert doit pouvoir distinguer les constatations initiales de l’état observé lors de sa visite. Si une auréole a séché ou si un objet dangereux a été évacué, Camille l’explique et présente les traces conservées, au lieu de laisser penser que les photographies représentent nécessairement l’état du jour.
Elle mentionne également les éventuels désordres antérieurs. Une ancienne fissure et une peinture récemment décollée peuvent coexister : les distinguer protège la cohérence de la demande et permet de discuter des dommages réellement liés à l’événement déclaré, sans réclamer une rénovation générale injustifiée.
Si elle reçoit un compte rendu ou une évaluation comportant une omission, elle répond par écrit avec des éléments ciblés. Une référence d’appareil erronée se corrige avec sa facture ; une surface sous-estimée se discute avec des mesures ou un document professionnel, plutôt qu’avec une contestation globale.
Contrôler le calcul et fournir les coordonnées de paiement
Le relevé d’identité bancaire permet d’orienter le paiement vers le compte demandé par l’assureur. Il faut le transmettre par le canal sécurisé indiqué et vérifier toute demande inhabituelle reçue par courriel, surtout si elle impose soudainement un changement de destinataire ou de procédure.
Avant d’accepter une proposition, Camille examine la base retenue pour chaque poste, la vétusté appliquée, les plafonds et la franchise. Elle vérifie aussi si certaines sommes sont versées immédiatement et si un complément reste conditionné à la réalisation des réparations ou à la production de justificatifs dans un délai contractuel.
Un écart avec le prix d’achat ne signifie pas nécessairement une erreur, mais il doit pouvoir être expliqué. À l’inverse, une garantie de remplacement spécifique ou une pièce déjà transmise ne doit pas être oubliée : demander le détail du calcul permet de cibler précisément la discussion.
En cas de désaccord persistant, elle suit la procédure de réclamation de son assureur et conserve les réponses. Les possibilités de contre-expertise ou de médiation s’examinent selon le contrat et les conditions applicables ; chaque montant contesté gagne à être rattaché à une preuve identifiable et à une garantie précise.
Peut-on être indemnisé sans facture d’achat ?
Oui, une demande peut être examinée avec d’autres éléments : duplicata, confirmation de commande, photographies antérieures, garantie ou relevé bancaire complémentaire. Leur valeur probante est appréciée selon le dossier ; ils ne garantissent pas à eux seuls le montant réclamé.
Faut-il attendre le constat amiable pour prévenir l’assurance ?
Non. Déclarez les faits dans le délai prévu au contrat, même si le constat commun manque encore. Indiquez les personnes concernées et transmettez ensuite les documents complémentaires disponibles.
Peut-on jeter les meubles abîmés avant le passage de l’expert ?
Conservez-les autant que possible jusqu’aux instructions de l’assureur. Si leur évacuation est nécessaire pour des raisons de sécurité ou d’hygiène, demandez des consignes et gardez des images détaillées, leurs références et les preuves de leur enlèvement.
La réparation de la fuite est-elle toujours remboursée ?
Non. La prise en charge des conséquences, de la recherche de l’origine et de la réparation de l’élément défectueux peut différer. Une facture détaillée permet à l’assureur d’examiner séparément ces postes au regard des garanties.
Faut-il avancer les travaux avant de recevoir une indemnité ?
Les modalités dépendent du contrat et du traitement du dossier. Demandez si un premier règlement, un paiement direct ou un complément sur factures est prévu, et faites confirmer les conditions avant de commander des travaux définitifs non urgents.